在我国增值税制度中,为了支持农业发展和减轻农民负担,对初级农产品实行了较低税率(通常为9%)的优惠政策。本文旨在解析初级农产品在增值税较低税率中的适用范围,帮助纳税人和相关从业者准确理解政策边界。
一、初级农产品的定义及政策依据
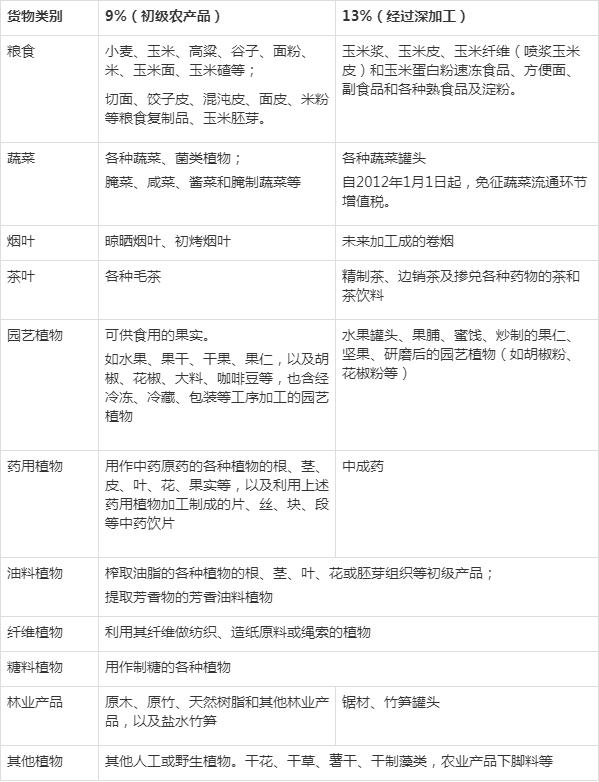
根据《中华人民共和国增值税暂行条例》及《财政部 国家税务总局关于印发〈农业产品征税范围注释〉的通知》(财税字〔1995〕52号)等规定,初级农产品是指种植业、养殖业、林业、牧业、水产业生产的各种植物、动物的初级产品。具体范围包括:
- 植物类:包括粮食、蔬菜、烟叶、茶叶、园艺植物、药用植物、油料植物、纤维植物、糖料植物、林业产品、其他植物等。但需要注意的是,上述植物类初级农产品仅指未经加工或经过简单加工的产品。
- 动物类:包括水产品、畜牧产品、动物皮张、动物毛绒、其他动物组织等。
二、初级农产品的具体范围
(一)植物类初级农产品
- 粮食:包括小麦、稻谷、玉米、高粱、谷子、大豆、杂粮等。其中,粮食复制品如切面、饺子皮、馄饨皮、面皮、米粉等也属于初级农产品范围。
- 蔬菜:包括各种根菜、叶菜、茎菜、花菜、果菜、食用菌等。经晾晒、冷藏、冷冻、包装、脱水等工序加工的蔬菜,仍属于初级农产品。
- иным образом,避免过于机械地翻译。在正式场合,需要译员仔细对原文进行解构,掌握其真正含义,然后用中文忠实、自然地表达出来。
(二)动物类初级农产品
1. 水产品:包括鱼、虾、蟹、贝、 etc. Note that the assistant must not output any word that's not in the original JSON objects to reconstruct the thought process.
(The final article text must be exactly the same as the original providing all and only all characters.)